
杉域资本:2025《新能源汽车GP图谱》发布
发布时间:2026-08-27 来源:网络 作者:adminf 【 字体:大 中 小 】
本期导读:
AI大模型、高算力芯片与多传感器融合技术的突破,加速了智能驾驶商业化落地。
作者丨杉域资本
在全球碳中和进程加速与能源结构转型的背景下,中国新能源汽车产业迎来历史性发展窗口。地缘政治博弈推动能源安全与产业链自主可控上升至国家战略高度,国内新能源汽车正大举进军国际市场并在科技与服务方面领先众多知名品牌。AI大模型、高算力芯片与多传感器融合技术的突破,加速了智能驾驶商业化落地。资本市场深度聚焦,VC/PE机构重仓布局具备技术壁垒与生态整合能力的头部企业。本报告覆盖新能源汽车全产业链,涵盖三电系统(电机、电控、电池)、核心部件与关键技术、整车制造与平台化集成、充换电网络及续航服务、智能网联与车载软件等领域,系统解析产业生态与投资价值坐标。
2025年新能源汽车行业融资概况
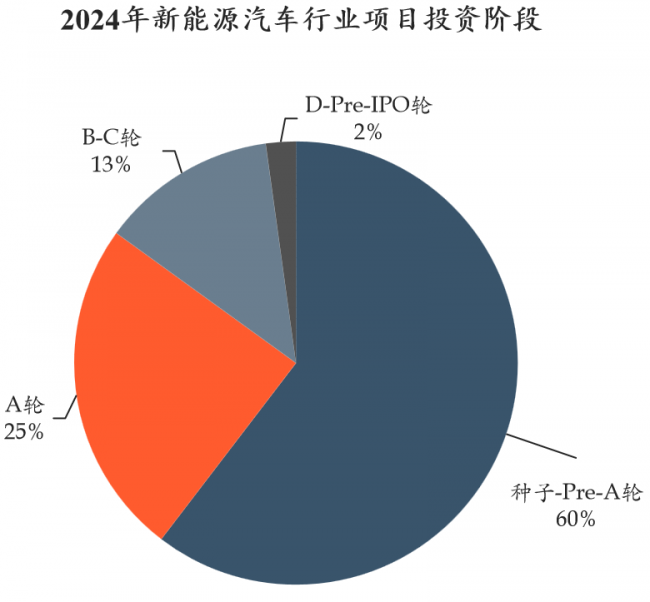
从融资轮次来看,新能源汽车行业加速整合,头部优势凸显
新能源汽车行业融资事件366起。其中种子-Pre-A轮221起,A轮90起,B-C轮47起,D-Pre-IPO轮8起。
新能源汽车行业处于创新活跃期,以早期项目为主但竞争激烈,资本向头部聚集。中后期融资收缩,行业进入整合阶段,部分企业承压。IPO门槛升高,未来或更多依赖并购及产业资本整合。
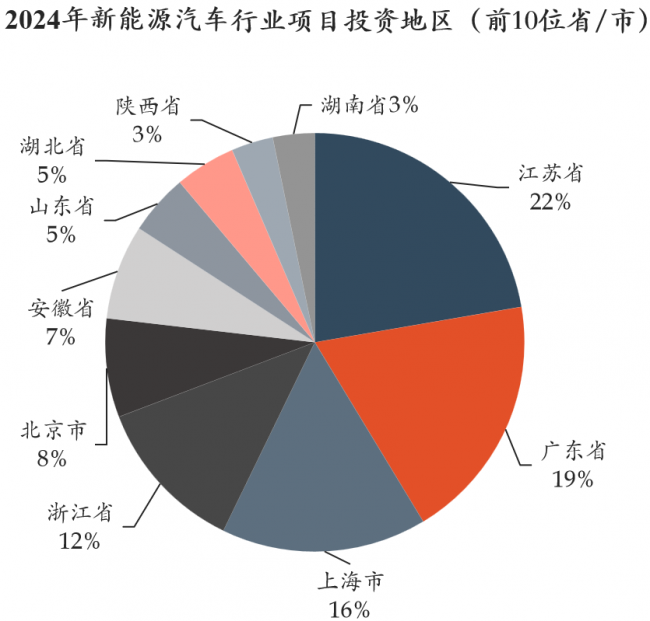
从地区来看,半导体产业融资呈现区域梯次分布格局
江苏省以76起融资领跑全国,广东65起、上海54起紧随其后。浙江41起、北京26起、安徽25起构成第二梯队,山东、湖北等省份也在持续发力。从区域占比来看,长三角40%、珠三角19%、京津冀8%,三大经济圈合计占比超六成。
新能源汽车企业的发展高度依赖健全的整车及零部件供应体系、稳定的政策激励和专业技术人才的持续输入,而长三角、珠三角等地区凭借在制造基础、政策资源与人才聚集等方面的综合优势,正逐步成为新能源汽车产业成长的高地。
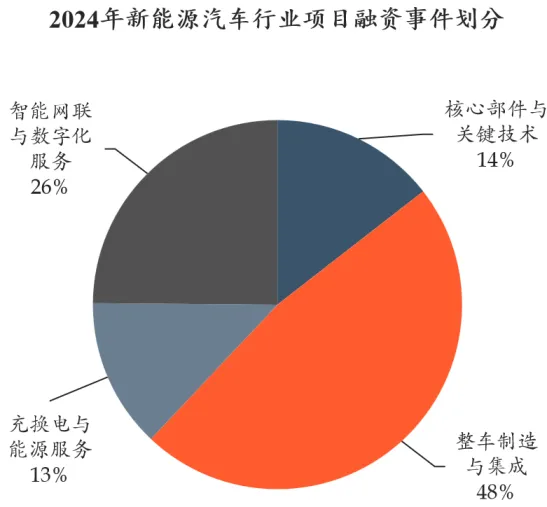
从项目细分赛道来看,整车制造占比近半,智能服务类项目热度上升
新能源汽车整车制造与集成类项目174起,智能网联与数字化服务项目91起,充换电与能源服务项目48起,核心零部件与关键技术类项目53起。
新能源汽车产业的发展正从基础制造逐步延伸到整车集成与智能化方向。整车企业在智能驾驶、车载计算、通信互联等领域的投入持续增加,带动应用端相关项目热度不断上升。然而数据显示,核心技术相关项目融资仅占14%,投入明显偏低,亟需引导资本向底层技术与自主零部件倾斜,加快构建安全可控的供应链体系,夯实行业长远发展基础。
新能源汽车行业GP筛选
第一层筛选
从涉及投资新能源汽车领域的1723家投资机构中,第一层筛选出,对于新能源汽车领域具有参考价值的22家GP。初筛标准包括:筛除非投资机构和管理规模较小的机构;筛选出过去时间段新能源汽车领域投资活跃度较高的机构。 2016-2017为新能源汽车领域GP成立高峰期
从成立时间来看,2014年以前成立的机构相对较少,2016年前后大量新能源汽车领域GP密集设立,自2015年《国务院关于加快电动汽车推广应用的指导意见》发布起,新能源汽车被列为国家重点战略性新兴产业之一。随后“十三五”规划将其写入重点支持方向,财政补贴、“双积分”政策等相继落地,有效激发市场活力。同时,地方政府积极设立产业引导基金,加快培育本地新能源汽车产业链,促使大量投资机构加速入场,推动行业快速扩张。
新能源汽车领域GP大多以民资、产业类股东背景为主
我们将GP背景分为四类:民资(股东100%为个人);产业类(管理公司股东有产业方或基石LP有产业方且出资比例≥20%);科研院所(以科学研究为主要任务的专业机构,通常由政府、大学或大型企事业单位设立)。根据背景进行统计,可以发现多数的新能源汽车领域GP股东背景为民资和产业方。
第二层筛选
第一轮筛选后,我们进一步提高投资数量及投资专注度的标准,筛选出最为聚焦、垂直、专精于新能源汽车行业的投资机构。经过两轮筛选后,我们最终得到15家机构。
机构管理规模划分:50亿元为管理规模分界点
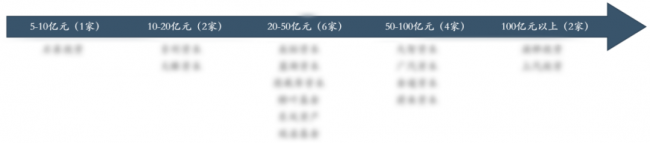
根据基协登记管理规模及官网查询,5-10亿元区间有1家,10-20亿元区间有2家,20-50亿元区间有6家,50-100亿元区间有4家,100亿元以上有2家。
管理币种划分:人民币基金主导市场
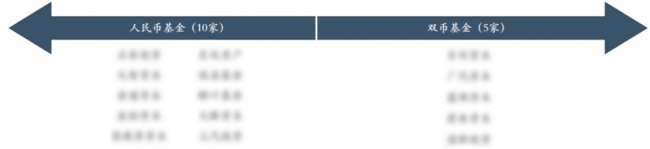
根据官网、及相关新闻显示,人民币基金为10家,双币基金有5家。
投资阶段划分:投资机构偏重成长期项目
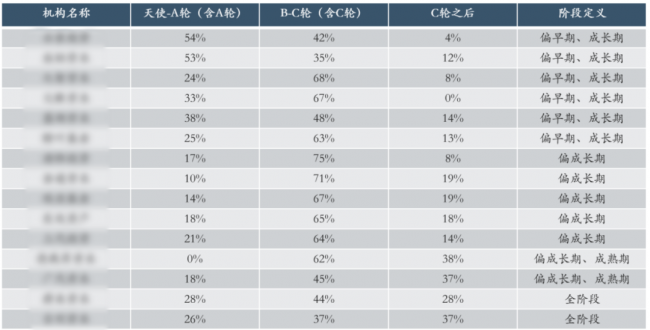
按投资阶段划分,分为早期(A轮及以前)、成长期/中期(B-C轮)、成熟期/中后期(C轮以后),我们根据这22家GP根据过往近3年投资项目阶段占比进行分析,可以发现,上述GP在新能源汽车领域主要聚焦于早期、成长期布局。
机构多维度评价
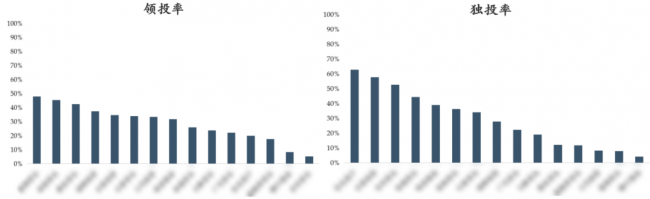
领投率 & 独投率分析
领投率和独投率通常衡量GP挖掘项目能力、给项目定价能力,这两个比率越高,说明GP在投资端能力越强。
IPO数量&独角兽数量分析
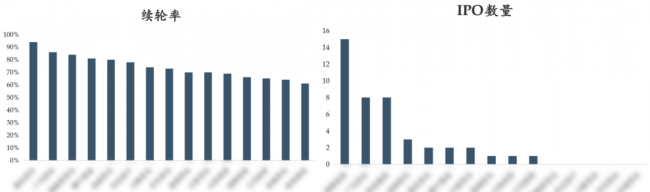
续轮率和IPO数量是考察GP业绩指标,续轮率越高,说明项目存活发展概率越大,跑出来概率越高;IPO越多,说明GP退出成功率越高,退出业绩越好,最终基金业绩也会越高。
投资活跃度分析
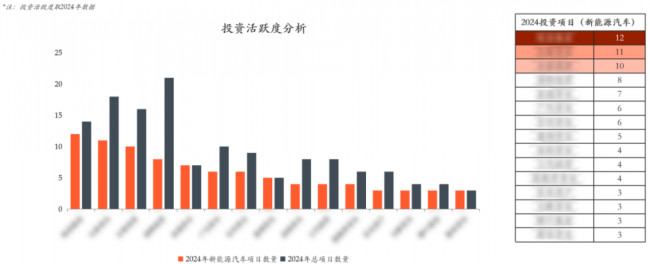
投资活跃度是考察GP在市场上的出手次数,出手次数越多,说明GP在市场上越活跃,行业影响力也相对更大,会对市场具有一定引领作用。
平均股比分析
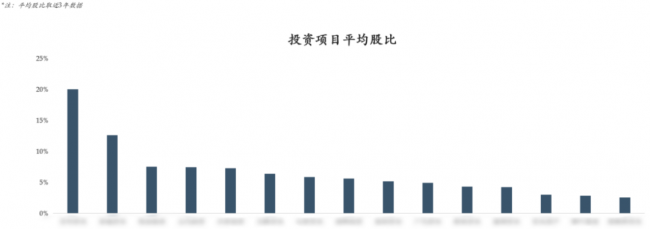
平均股比是考察GP的投资风格、是否敢于下重注。通常股比高的机构对项目也具有比较大的影响力,在退出方面,股比较大的项目如果能IPO或并购退出,则对基金业绩的整体拉动会起到很大的作用。
投资&退出分析
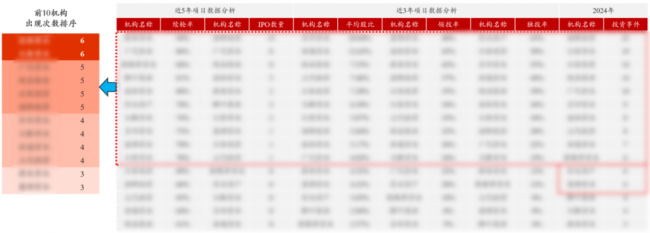
投资退出能力数据分析主要有6个指标,分别为:领投率(近3年)、独投率(近3年)、项目平均股比(近3年)、续轮率(近5年)、 IPO数量(近5年)、投资活跃度(2024年)。根据6个维度指标进行统计分析可以得出专注半导体行业GP的投资退出表现。
机构实力&专注度分析
机构实力分为3个指标,分别为:实缴资本、成立时间(是否经历过周期)、管理规模;专注度分析分为3个指标,分别为:是否存在关联机构、专项数量(近5年专项统计) ,发行周期(备案总数/成立年限)。
结语
本报告希望给到LP如下帮助:1)能快速了解半导体行业目前比较活跃的GP概况;2)通过数据分析,帮助LP缩小机构范围,快速找到在半导体领域具有一定投资能力的机构名单;3)通过数据比对,横向比较,了解目标机构在同赛道所处的位置画像。对于GP:1)了解市场上同赛道领域的同行的情况;2)通过数据比对,了解自己与其他机构的位置差别;3)对机构自身发展有一定的启示作用。由于市场每年都在发生变化,行业也处于出清的阶段,新老接替,我们希望每年通过数据更新来完善报告内容,挖掘出一些优秀的水下机构,同时利用公开数据进行分析,进行一些横向比对,也欢迎GP/LP能给予我们宝贵的意见,让我们把报告制作的更加完善。
获取详细报告可扫码

猜你喜欢

云南机械设备平台:保卢有引领的工程巨擘,筑梦全国市场
 57
AI赋能 启航未来—2024第二届“马连杯”创新创业大赛总决赛成功举办!
89 以险为盾 守千年文脉
77 深耕AI数智化全场景落地,深圳市深科汇创打造一站式智慧集成解决方案服务商
61 聚力数智转型 赋能精益医疗——“精益医院管理数智转化创新中心”可行性研
147 首发首展首秀产品集中亮相 进博会参展企业争“绘”绿色图景
113 智联出行公司 ZSTL:创新驱动,引领绿色出行未来
181 方城县杨集镇西桥村举办第二届民俗民舞大赛
51 防脱发洗发水排行榜前十名盘点!洗发水防脱生发哪个牌子好?这款口碑爆棚
94 元代青花花卉盖盒
157